כשלהבות כבות, מתחיל מאבק התיעוד, ההערכה וההתמודדות מול חברת הביטוח. בחירה נכונה של עורך דין נזקי שריפה כבר בשעות הראשונות עשויה להכריע את גובה התגמולים ואת משך התהליך. אלעד רייך עורך דין מעניק ליווי מדויק משלב איסוף הראיות ועד לפיצוי, תוך התמודדות עם דחיות ותשלומים חלקיים.
מיפוי הנזקים מהרגע הראשון: ראיות, שמאות ומהנדס קונסטרוקציה
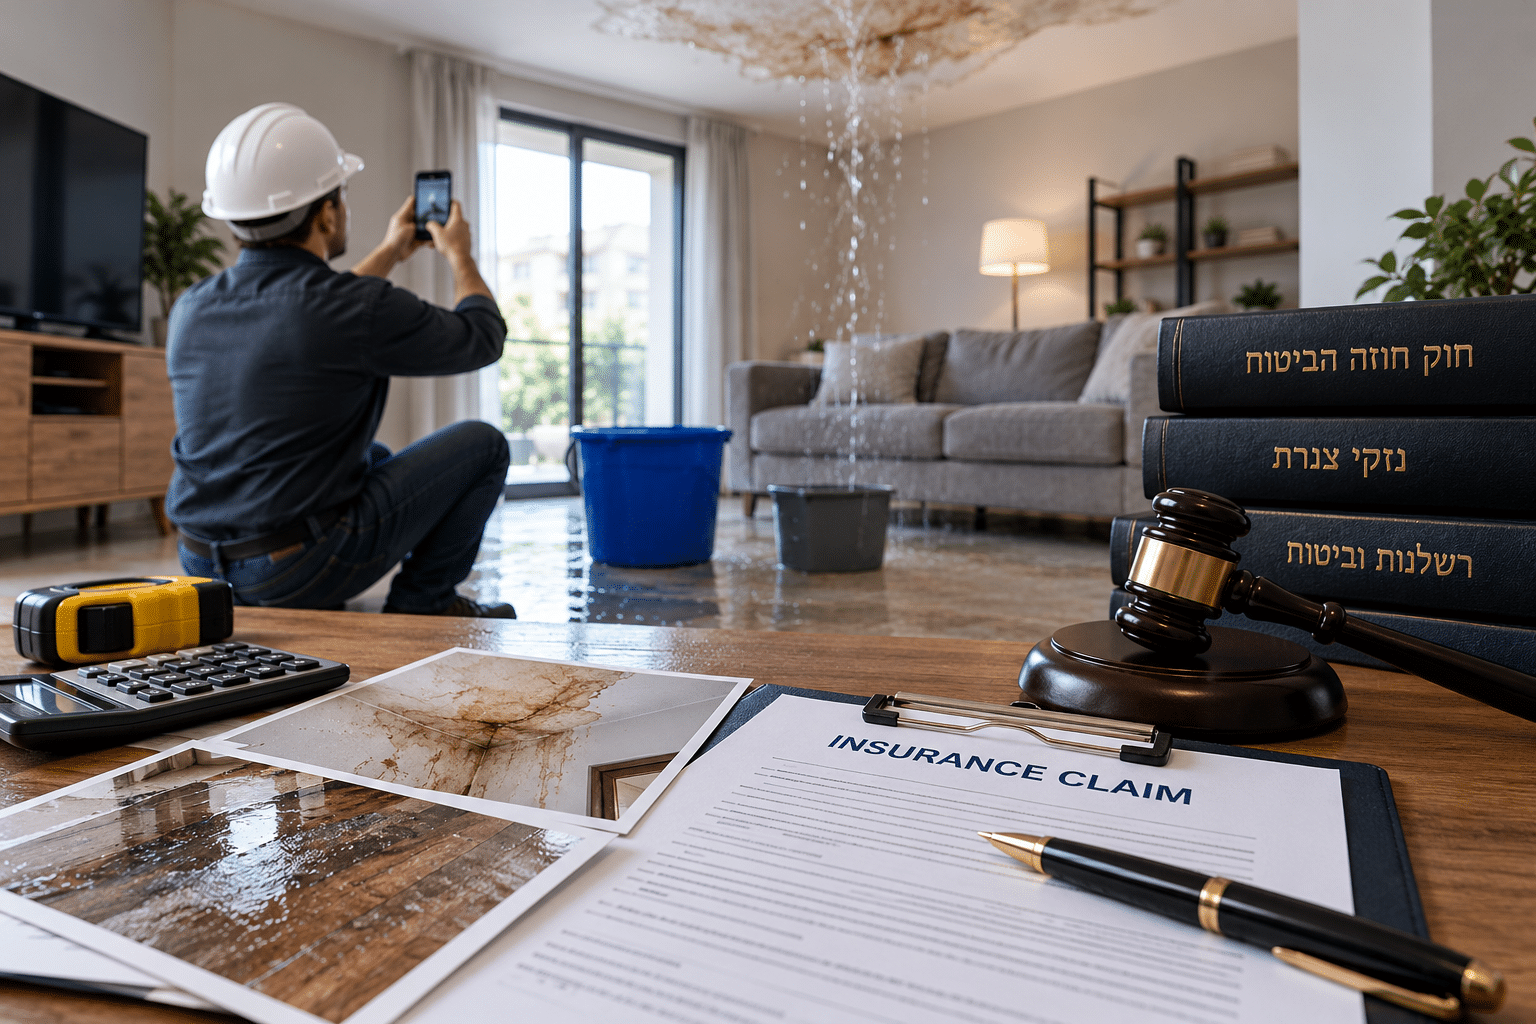
השלב הקריטי לאחר דליקה הוא בניית תשתית ראייתית מלאה שתתמוך בדרישה מול המבטחת. צילום וידאו ותמונות מכל זווית, לפני פינוי הפסולת או התחלת עבודות, מונעים ויכוח עתידי על היקף השריפה וזיהום עשן ופיח. איסוף דו"ח כיבוי אש, פרטי העדים והודעות גורמי החילוץ יסייעו לבסס קשר סיבתי בין האירוע לנזקים במבנה ובתכולה, ויחזקו את הטענה לאירוע פתאומי שאינו תוצאה של תחזוקה לקויה או בלאי.
לצד התיעוד, נדרש מיפוי מקצועי של נזקי מבנה ותכולה באמצעות שמאי רכוש וחוות דעת מהנדס. בעוד השמאי מחשב עלויות תיקון, שיקום ורכש חלופי, המהנדס בודק בטיחות, יציבות וקונסטרוקציה, ומגדיר אילו אזורים מחייבים חיזוק או החלפה. שילוב חוות הדעת מאפשר להציג דרישת פיצוי מלומדת ומדודה, מפחית מרווחי מחלוקת ומקצר משא ומתן.
כאשר נזקי השריפה כוללים אובדן שימוש בדירה, חשוב לאמוד עלויות דיור חלופי, אחסון תכולה והוצאות עקיפות כמו ניקוי מקצועי ודה-אודוריזציה. מסמכי הצעות מחיר, קבלות זמניות ותוכנית שיקום מפורטת של קבלני שיקום נזקים יהפכו לסלע הראייתי בדרישה, במיוחד כאשר הפוליסה כוללת כיסויים משלימים והרחבות לצד ג'.
המסלול מול חברת הביטוח: פוליסה, חריגים וחוק חוזה הביטוח
נקודת הפתיחה היא קריאת פוליסת דירה לעומק: האם נזקי דליקה מכוסים בערך כינון או בערך נוכחי? מה גובה ההשתתפות העצמית? האם קיימות תקרות מיוחדות לתכולה, יצירות אמנות או מכשירי חשמל? חשוב לבחון את מבחן אירוע פתאומי לעומת בלאי, את חריגי התחזוקה והחשמל, ואת התנאים להתקשרות עם נותני שירות מטעם החברה מול ספקים עצמאיים. הפרדה ברורה בין מבנה לתכולה מונעת פגיעה בראשי נזק שלא נדרשו בתחשיב הראשוני.
כאשר מתקבלת דחייה או הצעה חלקית, חוק חוזה הביטוח מאפשר לטעון לפרשנות נגד המנסח, לדרוש נימוקים קונקרטיים ולבחון זכאות לריבית מיוחדת על תגמולים ששולמו באיחור בלתי סביר. יש להשיב להשגות המבטחת בכתב, בצירוף אסמכתאות: דו"ח כיבוי אש, חוות דעת שמאי ומהנדס, חשבוניות והוכחות להוצאות בפועל. מענה מסודר ומנומק משפר עמדת פתיחה לקראת מו"מ ואף מצמצם את הסיכון להליך משפטי ממושך.
לעיתים המבטחת מפעילה מנגנוני שיבוב מול צד שלישי שגרם לדליקה, כגון קבלן ביצוע או שכן. במצבים אלה, יש לוודא שהתנהלות השיבוב אינה מעכבת את תשלום התגמולים למבוטח. התפקיד של ליטיגטור ביטוחי הוא להפריד בין חובת התשלום המיידית לבין מאבקי החזרה של החברה, ולוודא שהזכויות נשמרות במלואן.
ניהול מו"מ לעומת תביעה: מתי להסכים לפשרה ומתי לפנות לבית המשפט
ההכרעה בין פשרה מהירה לתביעה תלויה בפער בין חוות הדעת ל"הצעת סגירה", בלוחות זמנים ריאליים לקבלת פיצוי, ובהערכת סיכון-סיכוי ראייתית. אם יש מחלוקת נקודתית על שיעור בלאי או עלויות שיקום, מו"מ מדורג עם עוגנים מקצועיים עשוי להספיק. כאשר קיימת דחייה עקרונית על כיסוי או מחלוקת מהותית על קשר סיבתי, תביעה לבית המשפט מייצרת מנגנון מומחים ופיקוח שיפוטי שמכריח הכרעה.
בכל מסלול, חובת הקטנת נזק חלה על הניזוק: תיעוד הוצאות חירום, פינוי דליפה, סגירת מקורות חשמל וגז, ואוורור למניעת התפשטות זיהום עשן ופיח. שמירה על קבלות, הצעות מחיר ותכתובות בזמן אמת תומכת בחישוב נזקים ממוניים ולא ממוניים, ומאפשרת שחזור נאמן של מצב הנכס טרם האירוע. שקיפות מול המבטחת, לצד עמידה על הזכויות, מגבירה אמינות ומקדמת פתרון.
מומלץ לקבוע אסטרטגיית פעולה בשלושה שלבים: דרישה מנומקת ומגובה, חלון זמן קצר למו"מ ענייני, ורק לאחר מכן פנייה לערכאות בצירוף כל הראיות והחוות. גישה זו מאזנת בין מהירות לקבלת כספים לבין שמירה על מלוא ראשי הנזק, ומונעת שחיקה תקציבית ותיעודית.
עורך דין נזקי שריפה והקשר לתביעות רכוש וגוף במקביל
אירוע דליקה עשוי לכלול נזקים חופפים: מבנה, תכולה, עוגמת נפש ולעיתים גם פגיעה גופנית משאיפת עשן. תיאום בין ראשי הנזק חיוני כדי למנוע כפל פיצוי מול ביטוח לאומי או מול פוליסות נוספות, ולהבטיח שכל רכיב מקבל עיגון ראייתי נפרד. כאשר מתנהלות תביעות נגד צדדים שלישיים, יש לנהל את הגבייה כך שלא תפגע בזכויות המבוטח לפי הפוליסה העיקרית.
שאלות של שיבוב, אחריות קבלנים ועבודות קודמות בנכס מעוררות לעיתים מחלוקות על אשם תורם ועל הקצאת אחריות. ניתוח חוזי עבודה, ביקורת חשמלאים ותיעוד התראות קודמות יסייעו לבסס טענות נגד מזיקים חיצוניים, בלי לוותר על תגמולי ביטוח מיידיים. כך מושגת אופטימיזציה של מקורות הפיצוי מבלי להסתכן בעיכובים מיותרים.
בפרקטיקה, ניהול מתואם של תביעות רכוש וגוף כולל חלוקת עבודה בין שמאי רכוש, מומחים סביבתיים ואנשי רפואה תעסוקתית במקרה של נזק בריאותי. מיפוי זה מבטיח שהערכת אובדן שימוש, תיקון מבני ושיקום תכולה יישענו על מסד נתונים אחד, ושהטענות אינן סותרות זו את זו.
צ'ק-ליסט קצר ל-48 השעות הראשונות
- תיעוד מלא של הזירה לפני פינוי, כולל סרטון רציף בכל חדר ומדידות נזקים.
- פתיחת תיק מול המבטחת בהתאם לפוליסת דירה וצירוף דו"ח כיבוי אש אם קיים.
- פנייה לשמאי רכוש וחוות דעת מהנדס לקביעת כשירות מבנית ותוכנית שיקום.
- איסוף קבלות על הוצאות חירום ודיור חלופי לצורך דרישת אובדן שימוש.
- בדיקת חריגים, בלאי והרחבות בפוליסה והכנת מענה סדור לכל דחייה.
שאלות נפוצות שעלו לאחר דליקה בבית
כמה זמן לוקח לקבל פיצוי על שריפה בדירה?
לוחות הזמנים מושפעים מהיקף הנזק, זמינות חוות דעת ומהירות העברת מסמכים למבטחת. תביעות פשוטות יכולות להיסגר בתוך שבועות ספורים, בעוד תיקים מורכבים עם מחלוקות על כיסוי או קשר סיבתי עשויים להימשך חודשים. הגשת דרישה מלאה, מסודרת ומגובה מקצרת משמעותית את משך הבירור ומפחיתה צורך במחלוקות מיותרות.
איך מעריכים נזקי עשן ופיח לתכולה?
הערכת תכולה מתבצעת לפי ערך כינון או ערך נוכחי בניכוי בלאי, בהתאם לתנאי הפוליסה. מעבר לחישוב שווי, נדרש דו"ח שיקום מקצועי הכולל ניקוי, סילוק ריחות ודה-אודוריזציה, ולעיתים בדיקות חלקיקים במעבדה. שילוב שמאות עם הצעות מחיר וקבלות מאפשר דרישה מדויקת ומבוססת להחזרה למצב שלפני האירוע.
מה לעשות כשחברת הביטוח דחתה תביעה על דליקה?
אוספים את מכתב הדחייה, בוחנים את הנימוקים מול פוליסת דירה והדין החל, ובוחנים תשובה משפטית מכוח חוק חוזה הביטוח. יש לצרף ראיות נגדיות: חוות דעת מהנדס, שמאות מעודכנת ודו"ח כיבוי אש. אם ההשגה אינה מתקבלת, שוקלים תביעה לבית המשפט, ובמקרים מתאימים מעלים טענה לריבית מיוחדת עקב עיכוב בלתי סביר בתשלום תגמולים.
כמה עולה שמאי פרטי לנזקי שריפה ומי משלם?
שכר טרחת שמאי משתנה לפי היקף הנזק ומורכבות השיקום, ונע בדרך כלל כאחוז מהנזק או כתעריף קבוע. במקרים רבים העלות מוכרת כהוצאה לצורך תביעת השיפוי, בכפוף לתנאי הפוליסה ולסבירות. כדאי להציג למבטחת הצעת מחיר מראש ולבקש הכרה עקרונית כדי לצמצם מחלוקות עתידיות.
האם ביטוח דירה מכסה דיור חלופי אחרי שריפה?
רוב הפוליסות כוללות כיסוי לאובדן שימוש לתקופה מוגבלת, המשקפת עלויות דיור חלופי, הובלה ואחסון. חשוב לבדוק תקרות, חריגים ומשך הזמן המוגדר, ולתעד כל הוצאה בקבלות. אם קיימת מחלוקת על הכיסוי או היקף התקופה, ניתן לתמוך את הדרישה בתוכנית שיקום ולוחות זמנים לביצוע עבודות, כדי להראות את הצורך האמיתי.
כדי לקדם את הטיפול ולקבל תמונת מצב משפטית-ביטוחית
אלעד רייך עורך דין עוסק בדיני נזיקין וביטוח, ומטפל בנזקי דליקה בדירות מגורים לרבות מחלוקות על כיסוי, דחיות ותשלומים חלקיים. המשרד מלווה נפגעים גם בתיקי תאונות דרכים, תאונות עבודה ותביעות נזקי גוף, תוך תיאום בין חוות דעת שמאי ומהנדס ובחינה של שיבוב מול צדדים שלישיים. במקרים מתאימים מוגשות תביעות מכוח חוק חוזה הביטוח, לרבות דרישה לריבית מיוחדת, והליך מסודר לשיקום מבנה ותכולה. בחירה מוקדמת בעורך דין נזקי שריפה מאפשרת לבנות תיק ראייתי סדור, לאמוד אובדן שימוש במדויק, ולמקסם את הסיכוי לפיצוי הוגן ובמועד.