כשנזק פוגש פוליסה, הפער בין לשון הכיסוי למציאות הופך להכרעה כלכלית. כאן נכנס לתמונה עורך דין ביטוח שמתרגם מסמכי פוליסה, פסיקה ולוחות זמנים לפעולות ממוקדות שמביאות תוצאות. אלעד רייך עורך דין מציע ניהול אסטרטגי של תביעות מול מבטחות וביטוח לאומי, עם דגש על תיעוד ראייתי וחוות דעת נכונות מהיום הראשון.
מפת הפוליסה: איך קוראים כיסוי, חריג והשתתפות עצמית
בדיקת תנאים כללים לעומת הרחבות ייעודיות בפוליסת הביטוח
קריאת פוליסה מתחילה בהבחנה בין תנאים כלליים לבין הרחבות ספציפיות לדירה, רכב או צד ג'. תנאי הבסיס קובעים את גבולות האחריות, אך לעיתים דווקא ההרחבה היא שמעניקה את הכיסוי המכריע לנזקי מים, ציוד אלקטרוני או צד ג'. בעבודה מדויקת בוחנים את חבות המבטחת מול חוק חוזה הביטוח, את גבולות סכומי הביטוח ואת מנגנוני השתתפות עצמית. כך ניתן למפות מראש את הראיות הדרושות ולהימנע מטעויות שמחלישות את דרישת הפיצוי.
השלב הבא הוא התאמת אירוע הנזק לטרמינולוגיה בפוליסה: האם מדובר באירוע פתאומי או הדרגתי, ואיך מוכיחים זאת בתיעוד. ניתוח זה משלב מושגים כמו קשר סיבתי והאם תנאי התשלום עומדים בזמני הודעה, חובת הקטנת נזק ודרישות דיווח. ככל שההגדרה עובדתית ומבוססת, כך קטן מרחב הדחייה של חברת הביטוח.
טעויות נפוצות בפירוש חריגי בלאי ואי-גילוי
חריגים כמו החרגת בלאי או אי-גילוי מהווים מוקש חוזי שחברות הביטוח נשענות עליו בדחיות. לא פעם הטעות נעוצה בפרשנות מרחיבה מדי ל"בלאי" במקום לאירוע בלתי צפוי. פרשנות לפי חוק חוזה הביטוח נוטה כנגד המנסח במקרים עמומים, ולכן יש חשיבות להצגת חוות דעת מהימנה ותיעוד תחזוקה שמפרידים בין תחזוקה לקויה לנזק פתאומי. גם שאלות גילוי צריכות להיבחן: האם נשאלת שאלה קונקרטית בטופס ההצעה, ומה הקשר הסיבתי בינה לבין מקרה הביטוח.
כדי לבסס טענה נגד חריגים חשוב לרכז ראיות בזמן אמת, לשמור תיעוד תקשורתי מול הסוכן, ולהראות פעולה להפחתת הנזק. שילוב של שמאי רכוש עצמאי וחוות דעת הנדסית יוצר שכבת אימות מקצועית שמצמצמת מחלוקות בפרשנות החריג.
עורך דין ביטוח בתביעות נזקי מים וצנרת
ראיות קריטיות: דו"ח מאתר נזילות, שמאות ומהנדס
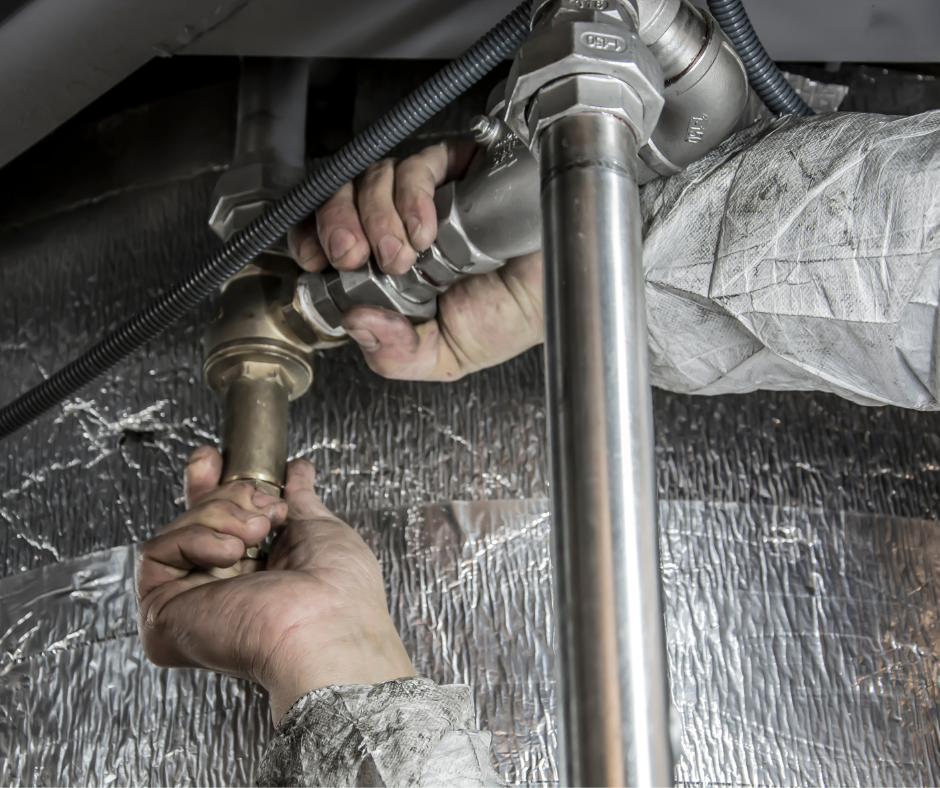
בנזקי צנרת והצפות, הזירה הראייתית קובעת את גורל התיק. דו"ח מאתר נזילות עם צילום תרמי, שמאות המפרטת עלויות ייבוש ושיקום, ולעיתים חוות דעת הנדסית המנתחת את מקור הכשל – כל אלה בונים תשתית שמנטרלת טענות של בלאי. תיעוד בזמן אמת בתמונות, סרטונים וקבלות מספקים רצף עובדות שמתחבר לקשר סיבתי בין האירוע לפתיחת הכיסוי.
לצד הראיות המקצועיות, נדרש ניהול מדויק של מועדים: הודעה מידית למבטחת, שמירת חומרים שניזוקו לצורך בדיקה נגדית, ותיאום ביקור שמאי מטעם החברה. עבודה מסודרת מונעת שחיקה של התביעה ומציבה בסיס למו"מ ממוקד שווי.
התמודדות עם דחייה חלקית: ריבית מיוחדת וחוק חוזה הביטוח
כאשר משולם סכום חלקי, יש לבחון אם הקיזוזים עומדים בדין, למשל בגין השתתפות עצמית, פחת, או הפחתות לא מוצדקות. במקרים של עיכוב או דחייה שאינן מבוססות, ניתן לטעון לריבית מיוחדת בהתאם לחוק חוזה הביטוח. מסמך דחייה מפורט משרת את המבוטח: הוא חושף את קו ההגנה של החברה ומאפשר תקיפת ההנמקה משפטית ועובדתית.
במחלוקות מורכבות, שימוש בשמאי רכוש נגדי ובחוות דעת הנדסית עדכנית מייצר נקודת ייחוס בלתי תלויה. לעיתים עדיף להגיש תביעה מסודרת כבר בשלב מוקדם כדי לבלום גרירת רגליים ולנעול ראשי נזק רלוונטיים, לרבות עוגמת נפש כנזק לא ממוני במקרים המתאימים בדין.
תאונות דרכים ונזקי גוף: הפלת"ד, מומחים רפואיים וראשי נזק
הפרדה בין רכוש לגוף והשלכות על אסטרטגיית התביעה
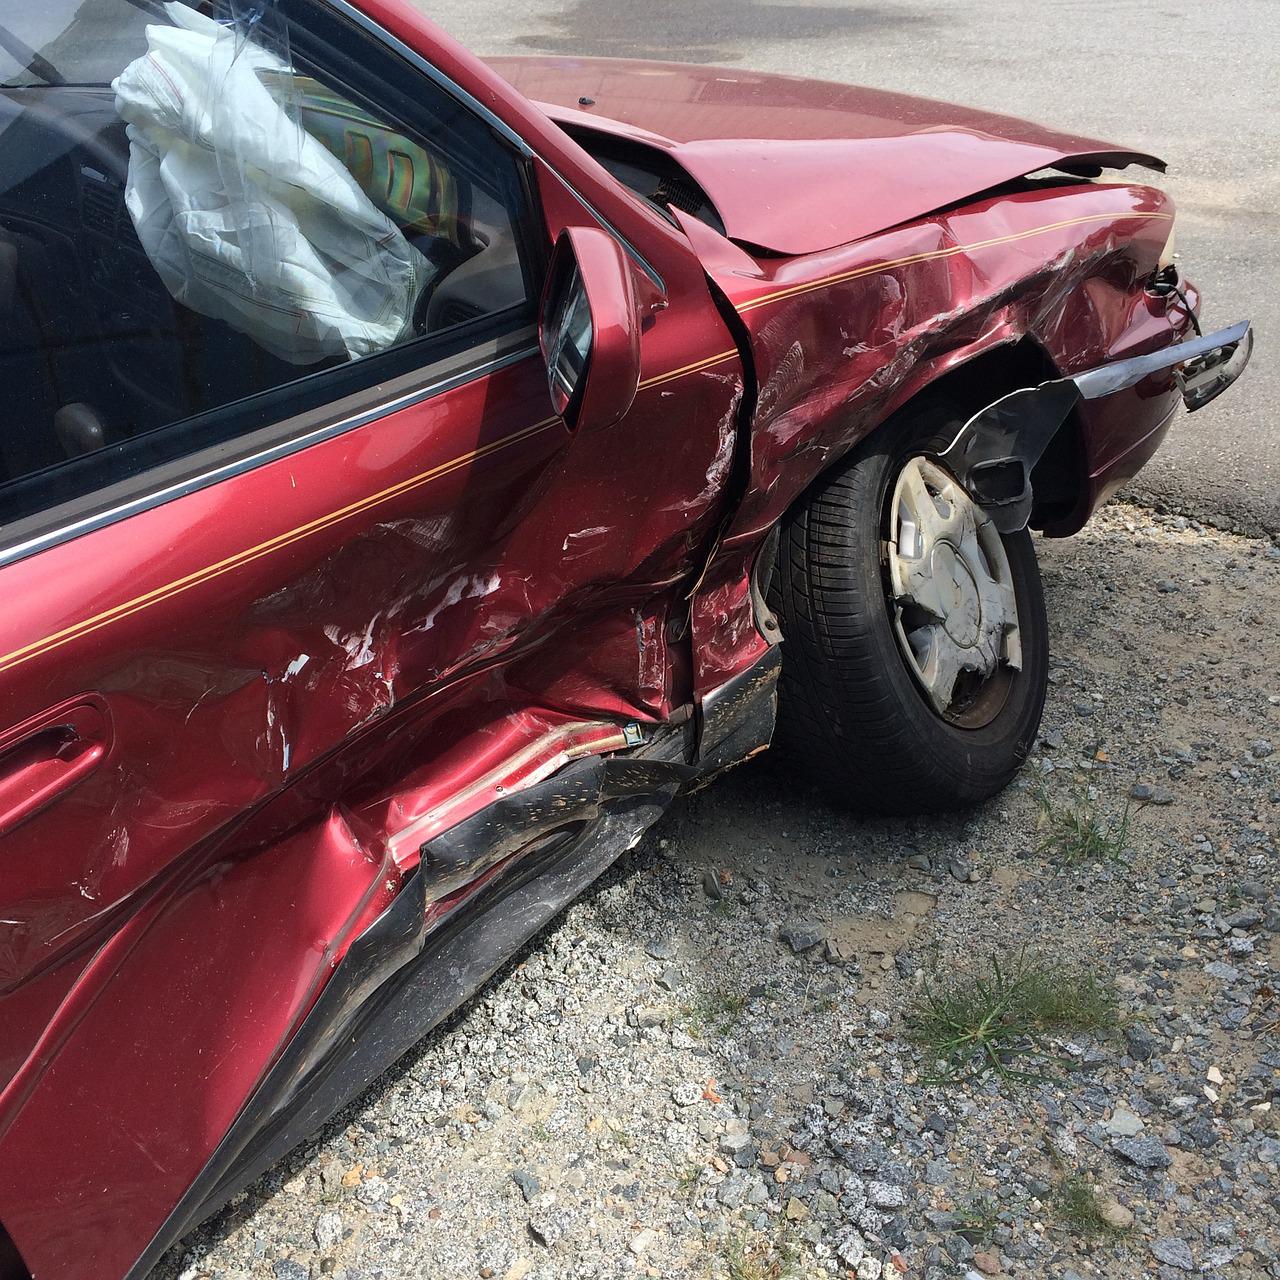
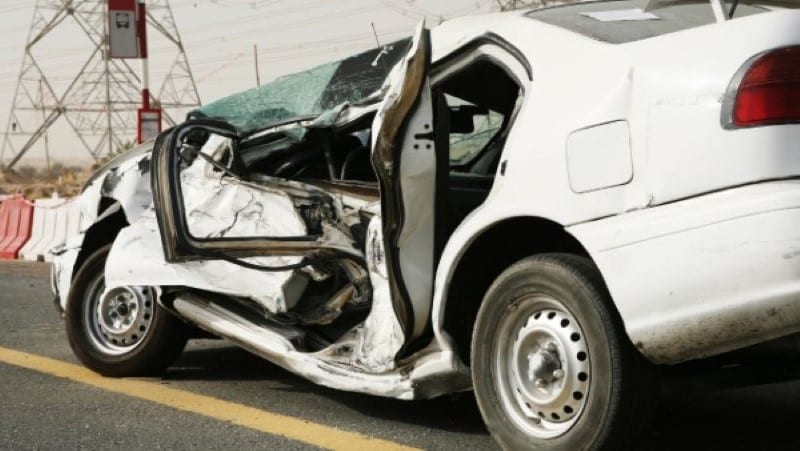
בתאונות דרכים הפיצוי לגוף נבחן לפי הפלת"ד, בעוד נזקי הרכוש נידונים במסלול נפרד מול צד ג' או פוליסת מקיף. ההפרדה קריטית לבחירת מסלול: לעיתים עדיפה פנייה ישירה למבטחת האשם כדי לחסוך היעדר תביעות והשתתפות עצמית, ולעיתים הפעלת מקיף נותנת מענה מהיר עם אפשרות לשיבוב מול המזיק בהמשך. קבלת החלטה נכונה כבר בימים הראשונים משפיעה על תזרים התיק ועל עמדת המיקוח.
ראשי נזק בגוף כוללים הפסדי השתכרות, הוצאות רפואיות, עזרת צד ג' ונזק לא ממוני. תיעוד רפואי מלא, תיאום ביקורים ושמירת קבלות יוצרים מסלול ראייתי יעיל המאפשר כימות פיצוי מדויק יותר והצגת תמונת מצב תפקודית עדכנית.
שאלות פרקטיות שמכריעות תיקים ולא רק תיאוריות
כמה עולה ליווי משפטי בתביעת ביטוח דירה?
שכר טרחה נקבע לפי מורכבות התיק, שלב ההליך (מו"מ מול תביעה), ועלות חוות הדעת הדרושות. במקרים רבים מקובל מודל מעורב של תשלום בסיס ושיעור מהתוצאה, אך יש לבדוק מראש עלויות שמאי, חוות דעת הנדסית ואגרות משפט כדי לתכנן תזרים מושכל.
תוך כמה זמן חברת ביטוח חייבת להשיב להשגה?
המבחן הוא סבירות וזמני טיפול המקובלים בשוק, אך דחייה ממושכת ללא נימוק עשויה להצדיק דרישה לריבית מיוחדת לפי חוק חוזה הביטוח. הצגת השגה מסודרת עם ראיות מקצרת זמנים ומצמצמת טענות פרוצדורליות מצד המבטחת.
איך מכינים תיק רפואי לוועדה בביטוח לאומי?
מסדרים מסמכים כרונולוגית, מוסיפים חוות דעת עדכניות, תיעוד טיפולים ושיקום, ותיאור תפקודי קונקרטי. מומלץ לכלול אסמכתאות תעסוקתיות שממחישות את הירידה בכושר העבודה, כדי לחזק את הזיקה בין הפגיעה לקביעות הוועדה.
הבדל בין נכות רפואית לנכות תפקודית בפיצויים
נכות רפואית משקפת שיעור פגיעה רפואית, בעוד נכות תפקודית מתארת את ההשפעה על עבודה וחיים יום-יומיים. בפועל, הנכות התפקודית היא המפתח לכימות הפסדי השתכרות וראשי נזק עתידיים, במיוחד במקצועות הדורשים מאמץ פיזי או דיוק מוטורי.
האם כדאי להפעיל פוליסת מקיף או לתבוע צד ג'?
כאשר אחריות היריב ברורה ויש פרטי ביטוח, תביעה מול צד ג' תחסוך היעדר תביעות והשתתפות עצמית. אם יש מחלוקת עובדתית או צורך בתיקון מיידי, הפעלת מקיף עשויה להיות עדיפה, ובהמשך חברתך תפעיל שיבוב כדי להשיב את התשלום מהגורם האשם.
מי ינצח את הפרקטיקה: ליווי נקודתי שמתרגם ראיות לפיצוי
במקרים של דחייה או תשלום חלקי, גוף מקצועי שמכיר דיני ביטוח, ועדות רפואיות ופסיקה עדכנית מייצר יתרון מיידי. אלעד רייך עורך דין מטפל בנזקי צנרת, תאונות דרכים, תאונות עבודה ותביעות גוף, משלב שמאי רכוש, חוות דעת הנדסית ורופאים ייעודיים, ומנהל מו"מ ותביעות תוך הקפדה על חוק חוזה הביטוח וראשי נזק מתאימים. פנייה מוקדמת לעורך דין ביטוח מסדירה את האסטרטגיה, מונעת טעויות יקרות ומגדילה את סיכויי ההצלחה מול מבטחות וביטוח לאומי.