כשנגרם נזק גוף וההתמודדות מול חברת הביטוח נהפכת למורכבת יותר, בחירת עורך דין נזקי גוף ביטוח מנוסה היא ההבדל בין פיצוי חלקי למיצוי הזכויות. אלעד רייך עורך דין פועל בזירה הזו מדי יום, מול פוליסות, ועדות וגופים מוסדיים, ומתרגם תיעוד רפואי וחוות דעת לפיצוי בפועל.
מיפוי הזכויות על ציר הזמן: מהיום הראשון ועד קבלת פיצוי
הדרך לפיצוי מתחילה בשעות ובימים הראשונים לאחר האירוע: פנייה לטיפול רפואי, תיעוד סימפטומים, ושמירת קבלות על הוצאות. רישום רפואי מוקדם יוצר עוגן ראייתי ומחזק את הקשר הסיבתי בין התאונה לנזק. לצד זאת, חשוב לעדכן את המבטחת בהתאם לתנאי הפוליסה ולא להזניח את חובת הקטנת הנזק, כדי למנוע טענות לקיזוז עתידי.
בתיקים רבים מומלץ להזמין חוות דעת רפואית עדכנית שתתאר נכות זמנית ונכות צמיתה, ותמקם את הסבל, ההגבלות והטיפול הצפוי על ציר הזמן. מסמכים משלימים כמו יומני כאב, אישורי מחלה ודוחות פיזיותרפיה מסייעים להמחיש הפסדי השתכרות ושינוי באיכות החיים. שילובם עם דו”ח שמאי נזקים כשנדרשת הערכת רכיב רכוש, מייצר תמונה מלאה ומגובה ראיות.
הבחנה בין נכות רפואית לנכות תפקודית חיונית לבניית ראשי נזק מדויקים. נכות רפואית נשענת על קביעות קליניות ואחוזי נכות לפי תקנות, ואילו הנכות התפקודית משקפת את השפעת הפגיעה על היכולת לעבוד, לנהל משק בית ולהשתלב בשוק התעסוקה. פער בין שתי הקביעות יכול לשנות משמעותית את חישוב הפיצוי, במיוחד אצל עצמאיים ובעלי מקצועות פיזיים.
ניהול תביעה מול חברת ביטוח: הוכחות, פוליסות וריבית מיוחדת
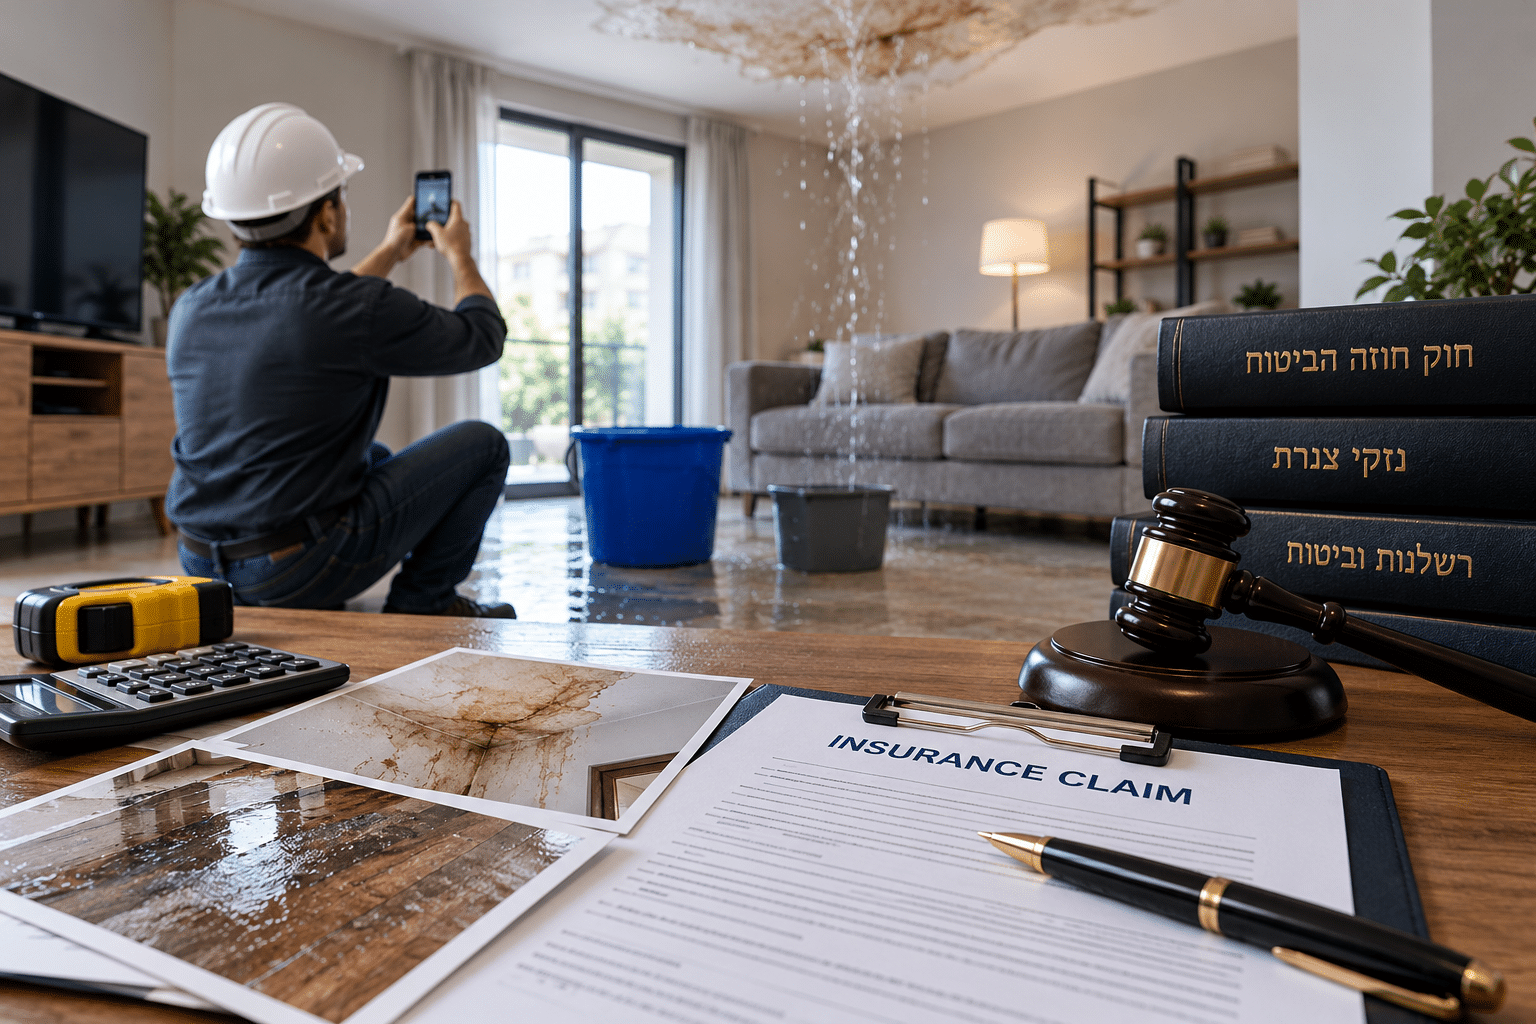
קריאת הפוליסה היא מהלך אסטרטגי: יש לאתר את פרק הכיסוי, החרגות, השתתפויות עצמיות, וסעיפי ריבית מיוחדת לפי חוק חוזה הביטוח כאשר תשלום מתעכב שלא כדין. בפוליסות דירה, רכב או תאונות אישיות בוחנים האם מדובר באירוע פתאומי לעומת בלאי, ומה גבולות הכיסוי לצד ג'. פירוק מוקדם של תנאי הביטוח חוסך זמן וממקם את המחלוקת על שאלות משפטיות במקום על תחושות.
הוכחת הקשר הסיבתי נשענת על תיעוד רפואי עקבי, מסלול טיפולי הגיוני וחוות דעת מקצועיות. בתביעות גוף עשוי בית המשפט למנות מומחה מטעמו, אך עבודה מקדימה מסודרת מגדילה את משקל הראיות של הנפגע. ראיות משלימות כגון דו"חות מעביד, תלושי שכר, והיסטוריית מס מסייעים לכמת הפסדי שכר ולהבחין בין פגיעה זמנית למגבלה קבועה.
כאשר המבטחת מקזזת או מציעה תשלום חלקי, ניהול משא ומתן מנומק עם טבלאות חישוב, אסמכתאות מהפסיקה והצגת תרחישים כלכליים לטווח ארוך עשוי להגדיל את ההצעה. אם ההליך מתקדם לאולם בית המשפט, חשוב להיערך לסוגיות כמו שיבוב, כפל תגמולים והצגת ראיות מומחים באופן קוהרנטי.
עורך דין נזקי גוף ביטוח במסלולים ייחודיים: הפלת"ד וביטוח לאומי
בתאונות דרכים חל משטר ייחודי לפי חוק הפיצויים לנפגעי תאונות דרכים: אחריות מבטחת הרכב ללא הוכחת אשם, אך תחומי פיצוי מוגדרים וניהול ראיות רפואיות מוקפד. לוחות הזמנים להגשת תביעה ולגיבוש חוות דעת רפואית מחייבים תכנון מדויק, כדי שלא לאבד זכויות או להחמיץ מועדים קריטיים.
ועדות רפואיות בביטוח לאומי ממלאות תפקיד מרכזי לנפגעי עבודה: דמי פגיעה, קביעת נכות זמנית או צמיתה, וזכאות לגמלאות. לאחר קביעות המוסד, בוחנים אפשרות לתביעת נזיקין נגד מעסיק או קבלן בגין רשלנות, תוך תיאום תגמולים והימנעות מכפל פיצוי. ניהול מתואם בין ההליכים מגדיל את הוודאות הכלכלית לנפגע.
הצגת ראשי נזק באופן מובנה – הפסדי השתכרות לעבר ולעתיד, עזרת צד ג', הוצאות רפואיות ושיקום – מקצרת מחלוקות וממקדת את הדיון בסכומים ולא בעצם האחריות. כאן נכנסת לתמונה חוות דעת רפואית בהירה, ולעיתים גם הערכה אקטוארית שתתרגם אחוזי נכות לשווי כלכלי.
דחיית תביעה או תשלום חלקי: איך הופכים 'לא' להסדר הוגן
מכתבי דחייה רבים נשענים על החרגות, טענות לאי גילוי או ייחוס הנזק לבלאי. חוק חוזה הביטוח ופרשנות נגד המנסח מעניקים כלים להתמודד עם ניסוחים עמומים ותניות מקפחות. בדיקה מדוקדקת של נסיבות האירוע, חוות דעת נגדית והצגת חלופה סיבתית משכנעת עשויות לפרק את עילת הדחייה.
המסלול הפרקטי מתחיל בהשגה מנומקת בצירוף מסמכים וחוות דעת, ממשיך למו"מ ומתקדם, אם נדרש, לתביעה אזרחית. תוך כדי התהליך יש לשמור על חובת הקטנת הנזק ולתעד פעולות תיקון ושיקום. במקרים מתאימים ניתן לדרוש ריבית מיוחדת על עיכוב בלתי סביר בתשלום, כדי לאזן את פערי הכוחות מול המבטחת.
כאשר מעורבות גם שאלות רכוש – כמו רכב שניזוק לצד פגיעה גופנית – נבחנת אסטרטגיית תביעה מפוצלת או מאוחדת, בהתאם לכללי השיבוב ותיאום תגמולים. החלטה נכונה בשלב זה עשויה לחסוך הליכים כפולים ולמנוע ויכוחים מיותרים בעתיד.
רגע לפני בחירה אסטרטגית: תביעת צד ג' או הפעלת פוליסה
במקרים של תאונת רכוש, הפעלת ביטוח מקיף מהירה ונוחה אך כרוכה לרוב בהשתתפות עצמית ופגיעה בהיעדר תביעות. כאשר אחריות צד ג' ברורה ומגובה בתיעוד, תביעה ישירה נגדו ונגד מבטחתו עשויה להיות כלכלית יותר. עם זאת, כאשר יש מחלוקת באשמה או צורך בתיקון מיידי, הפעלת הפוליסה יכולה לשמש גשר עד להכרעה, תוך שמירה על כל ראיה נחוצה לשיבוב עתידי.
במסלול גוף לפי הפלת"ד, המוקד הוא תשתית רפואית סדורה: מיצוי טיפולים, קבלת הפניות לבדיקות, ושמירת מסמכים מהקופה ומהמיון. שילוב עבודה רפואית עם תיעוד תעסוקתי מוקפד מקל על כימות ההפסדים. החלטות ראשונות – איפה מטפלים, איך מתעדים ומתי פונים למומחה – משפיעות ישירות על גובה הפיצוי.
אלעד רייך עורך דין מלווה לקוחות בקבלת החלטות אלה, בוחן את מכלול הפוליסות, את זמני ההודעה ואת מסלול ההליך הנכון – תביעה אזרחית, פנייה לוועדות רפואיות או שילוב בין המסלולים – תוך שמירה על רצף ראייתי שלא נשבר בין הגורמים.
שאלות מפתח שהלקוחות שואלים לפני שמתחילים
- כמה עולה ייצוג בתיק נזקי גוף מול חברת ביטוח? שכר הטרחה משתנה לפי שלב וסיכון: ליווי מול מבטחת בלבד שונה מתיק ליטיגציה מלא עם מומחים ודיונים. במודלים מסוימים נגבה מרכיב הצלחה לצד תשלום בסיס, אך יש לוודא שקיפות לגבי הוצאות צד ג' (אגרות, מומחים, הדפסות) מראש.
- מה ההבדל בין נכות רפואית לנכות תפקודית בתביעה? הראשונה נקבעת רפואית לפי תקנות ואחוזים; השנייה משקפת את הפגיעה בכושר ההשתכרות ובתפקוד היומיומי. בית המשפט עשוי לסטות מאחוזי הנכות הרפואית אם ההשפעה התעסוקתית שונה מהמשוער.
- תוך כמה זמן מגישים תביעה לפי הפלת"ד? יש לפעול בתוך תקופות ההתיישנות הקבועות בדין ולדאוג מוקדם לאיסוף חוות דעת רפואית. איחור בהגשה או חסר תיעודי עלול לפגוע בפיצוי או לחסום את התביעה.
- איך מערערים על דחיית תביעה ביטוחית? מתחילים בבקשת עיון מחדש ובהשגה מנומקת, מצרפים חוות דעת מקצועיות ודוחות בדיקה. אם הדחייה עומדת בעינה, בוחנים הגשת תביעה לבית המשפט, לעיתים בצירוף בקשה לריבית מיוחדת לפי נסיבות המקרה.
- האם כדאי לתבוע צד ג' או להפעיל מקיף ברכב? ההכרעה תלויה בראיות לאחריות, דחיפות התיקון, והשלכות כלכליות כמו השתתפות עצמית ופגיעה בהיעדר תביעות. לעיתים נכון לשלב: להפעיל מקיף, ולאפשר שיבוב כנגד האשם.
ליווי משפטי שמתרגם ראיות לפיצוי הוגן
לנפגעים שמחפשים כתובת מקצועית, אלעד רייך עורך דין מציג ניסיון רב בדיני נזיקין וביטוח: טיפול בדחיות ותשלומים חלקיים, ניהול תביעות לפי חוק הפיצויים לנפגעי תאונות דרכים, וייצוג בוועדות רפואיות בענף נפגעי עבודה. המשרד משלב בחינה מדוקדקת של פוליסות עם חוות דעת רפואית וראיות תעסוקתיות, ומנהל משא ומתן ענייני מול מבטחות עד לצורך בליטיגציה. פנייה לעורך דין נזקי גוף ביטוח בשלב מוקדם מסייעת לבסס קשר סיבתי, לבחור מסלול נכון בין ביטוח לאומי לתביעה אזרחית, ולמקסם ראשי נזק במסגרת הדין.